
هل النظام النقدي الحالي مستدام إحصائيًا؟
دعنا نبتعد عن الشعارات،
وننظر إلى الأرقام.
النظام النقدي اليوم قائم على ركيزة واحدة:
الدين.
الدول الكبرى تموّل عجزها بالاقتراض،
والاقتراض يُموَّل بإصدار سندات،
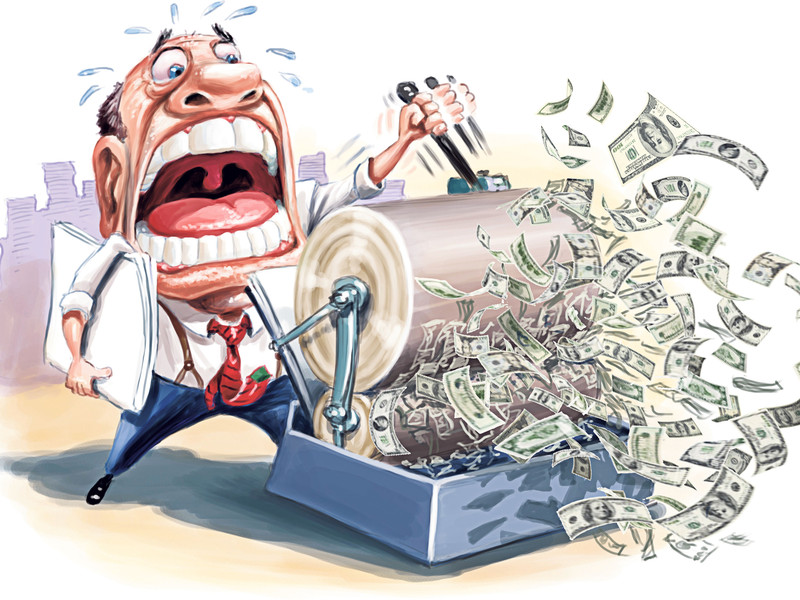
والسندات تُدعَم بطباعة نقدية عند الحاجة.
السؤال العلمي البسيط:
هل هذا المسار يمكن أن يستمر بلا سقف؟
أولًا | نسبة الدين إلى الناتج
عندما تتجاوز نسبة الدين إلى الناتج المحلي 100%
يبدأ العبء بالتصاعد هندسيًا.
الفائدة المرتفعة تعني خدمة دين أعلى،
وخدمة دين أعلى تعني عجزًا أكبر،
وعجزًا أكبر يعني دينًا جديدًا.
هذه ليست نظرية،
بل معادلة حسابية.
ثانيًا | الفائدة الحقيقية
النظام الحديث يعتمد على فائدة حقيقية منخفضة أو سلبية.
لماذا؟
لأن رفع الفائدة إلى مستويات مرتفعة تاريخيًا
يجعل خدمة الدين غير قابلة للتحمل.
ببساطة:
الفائدة الطبيعية للنظام
قد تكون أعلى مما يستطيع تحمله.
ثالثًا | التوسع النقدي
منذ 2008،
كل أزمة حُلّت بالسيولة.
كل صدمة عولجت بالطباعة.
النتيجة؟
المعروض النقدي ينمو أسرع من الإنتاج الحقيقي.
إحصائيًا،
عندما ينمو المال أسرع من السلع،
تتآكل القيمة.
رابعًا | منحنى العائد
انعكاس منحنى العائد تاريخيًا
كان مؤشرًا مبكرًا لركود قادم.
وهو تكرر مرارًا في السنوات الأخيرة.
الأسواق لا تتنبأ بالغيب،
لكنها تقرأ الضغط البنيوي.
الخلاصة الباردة
إحصائيًا،
نظام يعتمد على دين متزايد
ونمو أبطأ
وفائدة مقيدة سياسيًا
ليس نظامًا مستقرًا طويل الأمد.
قد يستمر…
لكن بثمن.
إما تضخم مستمر،
أو إعادة هيكلة ديون،
أو إعادة ضبط للنظام نفسه.
السؤال ليس:
هل ينهار غدًا؟
السؤال الأدق:
كم من الوقت يمكن لمعادلة غير متوازنة
أن تبقى واقفة؟
احفظ التغريدة
#النظام_النقدي #الدين_العالمي #التضخم #السياسة_النقدية #الاقتصاد
#MonetarySystem #GlobalDebt #Inflation #Macro #CentralBanks
 AI