
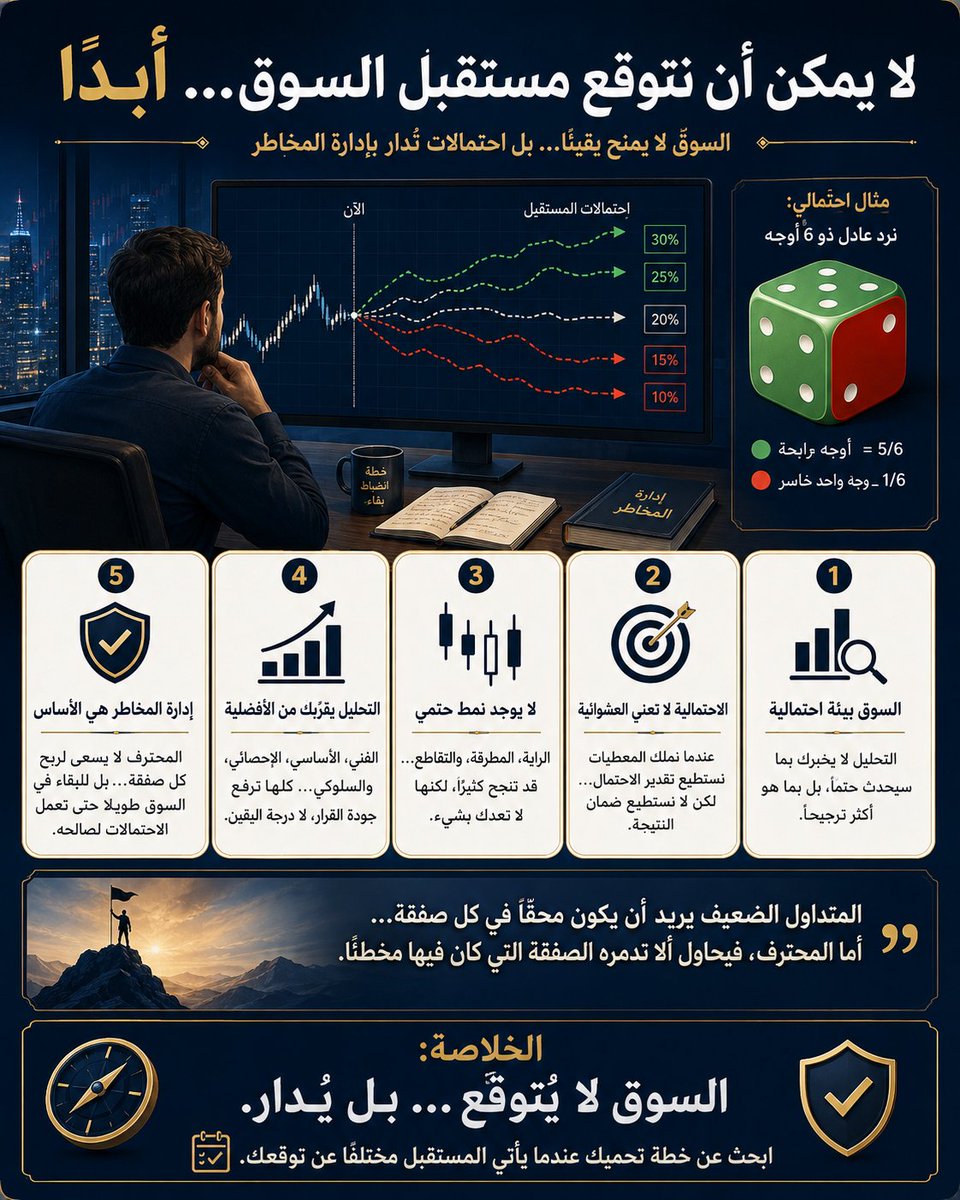
لا يمكن أن نتوقع مستقبل السوق… أبدًا
إذا كنت تعتقد أن معرفتك الكبيرة بالتحليل الفني ستجعلك تعرف مستقبل السوق بشكل حتمي، فهذا المقال لك.
وإذا كنت ما تزال تبحث عن علم مخفي، أو استراتيجية سرية، أو مؤشر خارق يستطيع أن يخبرك بالحركة القادمة بدقة كاملة، فهذا المقال لك أيضًا.
لأن الحقيقة التي لا يحب كثير من المتداولين سماعها هي أنه لا توجد مدرسة تحليل، ولا استراتيجية تداول، ولا مجموعة مؤشرات تستطيع أن تضمن لك صفقات رابحة بنسبة 100%.
ليس لأن التحليل بلا قيمة.
بل لأن السوق، من الأساس، لم يُبنَ على اليقين.
مارك دوجلاس في كتابه Trading in the Zone ينطلق من فكرة هدمت جزءًا كبيرًا من الوهم الذي بُني حول التداول، وهي أن أفضل المتداولين لم يصبحوا أفضل لأنهم عرفوا ما سيحدث، بل لأنهم وصلوا إلى مرحلة آمنوا فيها أن أي شيء يمكن أن يحدث.
وهذا الإيمان لم يجعلهم أكثر خوفًا من السوق.
بل جعلهم أكثر استعدادًا له.
فالسوق لا يشبه معادلة ثابتة تضع فيها المدخلات نفسها لتحصل كل مرة على النتيجة نفسها، وإنما يشبه بيئة احتمالية تستطيع فيها دراسة النتائج الممكنة وترجيح إحداها، لكنك لا تستطيع الجزم بأي منها.
وهنا تمامًا يكمن الفرق بين المحلل الحقيقي، وبين الشخص الذي يستخدم التحليل لكي يقنع نفسه بأنه يعرف المستقبل.
التحليل الحقيقي يقول:
هناك احتمال أكبر للصعود.
أما الوهم فيقول:
السوق سيصعد حتمًا.
الأولى قراءة احتمالية.
والثانية محاولة لإجبار السوق على احترام رأيك.
دوجلاس لم يكن الوحيد الذي نظر إلى السوق بهذه الطريقة؛ فالفكرة نفسها تظهر، بصيغ مختلفة، في أعمال عدد من الاقتصاديين والمستثمرين والكتّاب الذين ناقشوا عدم اليقين، وكفاءة الأسواق، والعشوائية، وطبيعة القرار الاستثماري.
والخلاصة المشتركة بينهم بسيطة:
لا يمكنك السيطرة على نتيجة السوق، لكن يمكنك السيطرة على طريقة تعاملك مع احتمالاته.
لكن ما معنى أن السوق بيئة احتمالية؟
تخيل أن لديك مكعبًا من ستة أوجه.
خمسة أوجه باللون الأخضر، ووجه واحد فقط باللون الأحمر.
إذا رميت المكعب، فإن احتمال ظهور اللون الأخضر يساوي نحو 83%.
منطقيًا، اللون الأخضر هو النتيجة الأكثر ترجيحًا.
لكن هل هذا يعني أنه سيظهر في الرمية الأولى؟
طبعًا لا.
قد يظهر اللون الأحمر من أول مرة.
وقد يظهر مرة ثانية أيضًا.
هذا لا يعني أن حساب الاحتمال كان خاطئًا، ولا يعني أن اللون الأخضر لم يعد الأكثر ترجيحًا.
يعني فقط أن الاحتمال المرتفع لا يساوي نتيجة حتمية.
وهذه بالضبط هي طبيعة السوق.
قد تخبرك أدواتك أن احتمال الصعود يبلغ 80%، ثم يهبط السعر.
وقد يظهر نموذج فني أثبت نجاحه في عدد كبير من الحالات، ثم يفشل في الحالة التي قررت أنت التداول عليها.
المشكلة هنا ليست في وجود احتمال خاطئ.
المشكلة أنك تعاملت مع الاحتمال على أنه وعد.
لكن يجب أن نميز بين الاحتمالية والعشوائية.
لأن القول إن السوق بيئة احتمالية لا يعني أنه يتحرك دون أسباب، أو أن التحليل بلا فائدة، أو أن جميع النتائج متساوية.
في مثال المكعب، استطعنا حساب احتمال ظهور اللون الأخضر لأننا نعرف عدد الأوجه، ونعرف ألوانها، ونستطيع حصر النتائج الممكنة.
لكن تخيل أن ألوان المكعب تغيرت، وأنت لا تعرف الألوان الجديدة، ولا تعرف عدد الأوجه التي تحمل كل لون.
هنا لن تستطيع حساب الاحتمالات بدقة؛ لأن المعلومات الأساسية ناقصة.
وهذا أقرب إلى البيئة العشوائية.
إذًا، البيئة الاحتمالية هي بيئة نملك فيها معلومات تسمح لنا بترجيح بعض النتائج، لكن دون أن نضمن تحققها.
أما البيئة العشوائية، فهي بيئة لا نملك فيها معلومات كافية تسمح لنا حتى ببناء احتمال واضح.
السوق ليس عشوائيًا بالكامل، لأن الأسعار لا تتحرك من فراغ.
السعر هو انعكاس لتصرفات المشاركين في السوق.
وهؤلاء المشاركون، رغم اختلاف أحجامهم وأهدافهم، يتحركون غالبًا تحت تأثير دوافع معروفة، أهمها الرغبة في الربح، والخوف من الخسارة، والطمع، والقلق، والتوقعات.
وبما أن المشاعر البشرية تتكرر، فإن بعض السلوكيات تتكرر.
وعندما تتكرر السلوكيات، تظهر أنماط سعرية يمكن دراستها.
لكن تكرار السلوك لا يعني أن النتيجة ستتكرر بالطريقة نفسها في كل مرة.
لنفترض أن السوق لا يضم سوى عشرة أشخاص.
وفي كل مرة يشعر هؤلاء الأشخاص بالخوف، يتصرف ثمانية منهم بالطريقة نفسها، فيبيعون، فتظهر حركة سعرية محددة.
هنا نستطيع القول إن هناك احتمالًا مرتفعًا لتكرار الحركة نفسها عندما يظهر الخوف مجددًا.
قد تبلغ هذه النسبة 80% مثلًا.
لكن يبقى هناك احتمال قدره 20% ألا يتصرف المشاركون بالطريقة نفسها.
قد يغير أحد كبار المشاركين قراره.
وقد يدخل مشترٍ يملك سيولة ضخمة.
وقد يظهر خبر مفاجئ.
وقد يفسر الجمهور الحدث بطريقة مختلفة هذه المرة.
وهنا ينكسر النمط.
إذًا، معرفة السلوك لا تعني معرفة النتيجة بصورة حتمية.
هي فقط تجعل بعض النتائج أكثر ترجيحًا من غيرها.
ولهذا لا يوجد نمط حتمي في السوق.
قد يظهر نموذج الراية الذي يشير غالبًا إلى استمرار الاتجاه، ثم يتحرك السعر عكسه.
وقد تظهر شمعة المطرقة، ثم لا يبدأ الصعود.
وقد يتقاطع متوسطان بطريقة يصفها المتداولون بأنها إيجابية، ثم يهبط السوق.
هذه النماذج لا تكذب.
لكنها لا تعدك بشيء.
هي أدوات تقرأ نمطًا سبق أن ارتبط بنتيجة معينة في عدد من الحالات، ولا تستطيع أن تضمن أن الظروف الحالية مطابقة لكل الظروف السابقة.
لأنك حتى تضمن تكرار النتيجة نفسها، يجب أن تعيد بناء جميع الظروف التي أدت إليها:
السيولة نفسها.
المشاركون أنفسهم.
الأخبار نفسها.
التوقعات نفسها.
الأحجام نفسها.
والحالة النفسية نفسها.
وهذا مستحيل.
التاريخ قد يتشابه، لكنه لا يعيد بناء نفسه بكل التفاصيل.
إذا كان الأمر كذلك، فما فائدة التحليل الفني أو الأساسي أو الإحصائي أو السلوكي؟
فائدته أنه يقربك من الاحتمال الأكثر ترجيحًا.
التحليل لا يقول لك إن السوق سيصعد.
هو يقول لك إن المعطيات الحالية تجعل الصعود أكثر احتمالًا من الهبوط.
وقد تصل أفضلية الصعود، وفق نموذج معين، إلى 70% أو 80%.
لكن يبقى السيناريو الآخر قائمًا.
وهذه المعرفة لا يجب أن تدفعك إلى ترك السوق.
بل يجب أن تغير طريقة تعاملك معه.
فحين تدرك أن السوق احتمالي، تتوقف عن البحث عن صفقة لا يمكن أن تخسر.
وتبدأ بالبحث عن صفقة تكون خسارتها المحتملة مقبولة.
تتوقف عن تقديس التحليل.
وتبدأ باحترام إدارة المخاطر.
لأن التحليل يخبرك أين توجد الأفضلية المحتملة، أما إدارة المخاطر فتحميك عندما لا تتحقق هذه الأفضلية.
نعود إلى مثال المكعب.
نعرف أن احتمال ظهور اللون الأخضر يساوي 83%.
من المنطقي أن نراهن على اللون الأخضر.
لكن من غير المنطقي أن نضع كل ما نملك على رمية واحدة.
لأن الأحمر قد يظهر أولًا.
وقد يظهر في أول رميتين.
وقد تظهر سلسلة قصيرة من النتائج المخالفة للاحتمال الأكبر.
لكن كلما كررت التجربة عددًا أكبر من المرات، أصبحت النتيجة الإجمالية أقرب إلى الاحتمال الحقيقي.
وهذا هو المعنى الذي يجب أن ينتقل إلى التداول.
لا تنظر إلى الصفقة الواحدة باعتبارها حكمًا نهائيًا على استراتيجيتك.
انظر إلى حصيلة عدد كبير من الصفقات.
قد تخسر صفقة رغم أن قرارك كان منطقيًا.
وقد تربح صفقة رغم أن قرارك كان سيئًا.
فالصفقة الواحدة لا تثبت أنك عبقري، ولا تثبت أنك فاشل.
هي مجرد تجربة داخل سلسلة من التجارب.
لكن حتى تستطيع الوصول إلى عدد كبير من التجارب، يجب أن تبقى في السوق.
وهنا تصبح إدارة المخاطر أهم من دقة التوقع.
إذا كنت تخاطر بنسبة كبيرة من رأس مالك في كل صفقة، فقد تنتهي رحلتك بعد خسارتين أو ثلاث، قبل أن تتاح لاستراتيجيتك الفرصة الكافية لكي يظهر أثرها.
أما إذا كانت خسارتك محدودة، وكان ربح الصفقة الواحدة قادرًا على تغطية أكثر من خسارة، فأنت تمنح نفسك مساحة للاستمرار.
لا لأنك تعرف أن الصفقة التالية ستنجح.
بل لأنك تعرف أن نجاحك لا يعتمد على صفقة واحدة أساسًا.
المتداول الضعيف يريد أن يكون محقًا في كل مرة، أما المحترف فيريد أن يبقى قادرًا على التداول حتى بعد أن يكون مخطئًا.
وهذا هو الهدف الحقيقي من إدراك أن السوق بيئة احتمالية.
ليس أن نخاف من التداول.
وليس أن نعتبر التحليل بلا قيمة.
بل أن نتوقف عن تحويل التحليل إلى يقين.
أن نعرف أن كل سيناريو وارد.
أن نخطط للصعود، لكن نستعد للهبوط.
أن نرجح نتيجة، لكن لا نسمح للنتيجة الأخرى بتدمير رأس المال.
وأن نتعامل مع كل صفقة باعتبارها جزءًا من سلسلة طويلة، لا باعتبارها الفرصة الأخيرة في حياتنا.
في الخلاصة يا صديقي، السوق بيئة احتمالية.
يمكنك دراسة المعطيات.
يمكنك حساب الاحتمالات.
يمكنك ترجيح سيناريو على آخر.
لكن لا يمكنك أن تضمن النتيجة.
وهذا لا يعني أن السوق عشوائي، وإنما يعني أن المعرفة تساعدك على رفع احتمالات النجاح، ولا تمنحك حق امتلاك المستقبل.
السوق لا يطلب منك أن تعرف ما سيحدث.
هو يطلب منك أن تعرف ماذا ستفعل إذا حدث ما لم تتوقعه.
فلا تبحث عن الاستراتيجية التي لا تخسر.
ابحث عن خطة تستطيع الاستمرار معها رغم الخسارة.
ولا تحاول أن تربح كل صفقة.
حاول أن تجعل مجموع صفقاتك رابحًا على المدى البعيد.
لأن البراعة في السوق لا تكمن في التنبؤ بالمستقبل…
بل في النجاة منه عندما يأتي مختلفًا عن توقعاتك.
 AI