
إلى متى سيستمر الذهب بالصعود؟
هناك سؤال يتكرر كلما سجّل الذهب مستوى مرتفعًا:
هل أصبح غاليًا؟
وهل انتهى الصعود؟
لكن ربما السؤال من أساسه ناقص.
لأننا نقيس الذهب بالدولار، ثم ننسى أن الدولار نفسه يتغير.
إذا أردت أن تفهم قيمة الذهب فعلًا، لا تنظر فقط إلى سعر الأونصة… انظر إلى كمية السيولة التي أُنشئت في الجهة المقابلة.
وهنا تبدأ الحكاية.
في يونيو 2026 وصل المعروض النقدي الأميركي M2 إلى نحو 23.16 تريليون دولار، مقابل نحو 21.94 تريليون قبل عام؛ أي أن كتلة النقود استمرت بالتوسع.
لكن الموضوع أكبر من الأموال الموجودة داخل أميركا.
مؤشرات السيولة العالمية لدى بنك التسويات الدولية تظهر أن الائتمان الدولاري الممنوح لجهات غير مصرفية خارج الولايات المتحدة وصل إلى نحو 14.7 تريليون دولار بنهاية الربع الأول من 2026، بنمو سنوي بلغ 7.3%.
وهنا نصل إلى المعادلة التي أراها أهم من سؤال:
«هل الذهب عند 4,000 أو 5,000 دولار غالي؟»
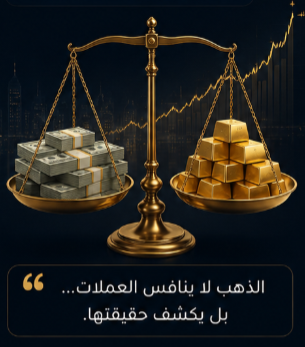
ضع في جهة من الميزان:
الدولار،
الائتمان،
الودائع،
السيولة،
والقدرة المستمرة للنظام المالي على خلق المزيد من الوحدات النقدية.
وضع في الجهة الثانية الذهب.
المفارقة؟
السيولة يمكن أن تتوسع بقرار، وقرض، وعجز مالي، وسياسة نقدية.
أما الذهب… فلا يمكن للبنك المركزي أن يعقد اجتماعًا مساء الثلاثاء ويقرر صباح الأربعاء إضافة مليون طن إلى الأرض.
حتى في الربع الثاني من 2026، ارتفع إنتاج المناجم عالميًا بنحو 2% فقط على أساس سنوي، في وقت بقي فيه شراء البنوك المركزية مرتفعًا عند نحو 289 طنًا خلال الربع.
وهذا هو جوهر الموضوع.
الذهب لا يحتاج دائمًا أن يصبح أكثر قيمة… يكفي أن تصبح الوحدات التي نقيسه بها أكثر عددًا أي طباعة المزيد من شيء افترضنا بين بعض أنه له قيمه...
لهذا أنا لا أحب أن أقيس الذهب بسعره المجرد.
الأدق أن تنظر إلى شيء يمكن تسميته بصورة مبسطة:
سعر الذهب ÷ حجم السيولة العالمية.
إذا ارتفع الذهب بينما السيولة ثابتة، تستطيع أن تبدأ بالسؤال إن كان السعر سبق قيمته.
أما إذا ارتفع الذهب بالتزامن مع اتساع مستمر في السيولة والائتمان، فجزء من الصعود ليس ارتفاعًا في الذهب أصلًا…
بل إعادة تسعير للعملة أمام أصل محدود.
وهذا قريب من الفكرة التي تكلمنا عنها سابقًا: الذهب تاريخيًا لا يتحرك فقط كسلعة، وإنما يعيد تسعير نفسه عندما يتغير النظام النقدي وتتغير كمية المال الموجودة حوله.
لكن هنا توجد نقطة مهمة جدًا.
هذا لا يعني أن الذهب سيصعد بخط مستقيم.
بل بالعكس.
الذهب يستطيع أن يصحح 10% و20% وأكثر، وقد يدخل بفترات هبوط طويلة، خصوصًا عندما ترتفع الفائدة الحقيقية أو يقوى الدولار أو يسبق سعر الذهب نمو السيولة لفترة.
وهذا تقريبًا ما نراه اليوم.
متوسط الذهب في الربع الثاني من 2026 كان نحو 4,506 دولارات للأونصة، أعلى بـ37% عن الربع نفسه من العام السابق.
بينما نمو M2 الأميركي والائتمان الدولاري العالمي كان أبطأ بكثير.
أي أن الذهب، على المدى القصير، سبق نمو السيولة.
وهذا يجعل التصحيح منطقيًا…
لكن لا يجعل نهاية الاتجاه الطويل منطقية بالضرورة.
لأن هناك فرقًا ضخمًا بين:
أن يصحح الذهب سعره… وأن تنتهي الأسباب التي أعادت تسعيره.
السؤال الحقيقي إذًا ليس:
متى سيتوقف الذهب عن الصعود؟
السؤال:
متى ستتوقف أميركا والعالم عن توسيع كمية المال والائتمان بوتيرة أسرع من نمو الذهب؟
إذا كانت الإجابة: ليس قريبًا…
فأنا لا أرى أن قصة الذهب انتهت.
قد تتغير السرعة.
قد تأتي تصحيحات عنيفة.
قد يسبق السعر قيمته ثم يعود إليها.
لكن طالما أن طرفًا في المعادلة يمكن خلقه محاسبيًا، بينما الطرف الآخر يحتاج سنوات ليخرج من باطن الأرض…
فالمشكلة ليست دائمًا أن الذهب يصعد.
ربما الورق هو الذي يهبط أمامه.
وهذا ما يقودنا إلى سؤوال أكثر جوهرية هو ما قيمة الذهب الحقيقة بناء على ما طبع من سيولة....
يتبع.... ولم ننتهي...
#الذهب #الدولار #الفيدرالي #Gold #الاقتصاد
 AI