
الفيدرالي بعد ثلاثة أسابيع… التثبيت أقرب لكن الرفع لم يمت
بعد أقل من شهر، وتحديدًا في 16 سبتمبر، سيجلس الاحتياطي الفيدرالي مرة أخرى أمام السؤال الذي بات يلاحقه في كل اجتماع تقريبًا: هل التضخم يبرد بالقدر الكافي لكي نبقي الفائدة كما هي، أم أن الاقتصاد ما يزال قادرًا على تحمّل ضربة جديدة مقدارها 25 نقطة أساس؟ ولو أردنا الإجابة اليوم، قبل البيانات الأخيرة التي ستصدر قبيل الاجتماع، فأنا أرى أن التثبيت عند 3.75% هو السيناريو الأقرب، لكن بفارق غير مريح إطلاقًا عن سيناريو الرفع.
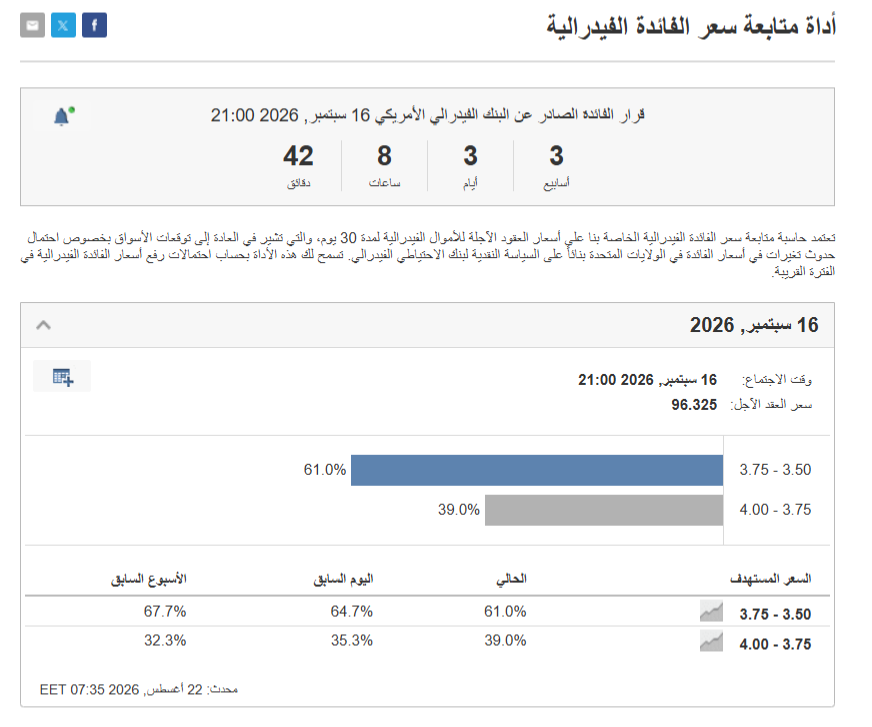
. السوق يمنح التثبيت احتمالًا قدره 61%، مقابل 39% لرفع الفائدة إلى 4.00%. لكن الرقم الأكثر أهمية ليس 61% بحد ذاته، بل الاتجاه الذي جاء منه. قبل أسبوع كان احتمال التثبيت 67.7%، بينما كان احتمال الرفع 32.3%. خلال أسبوع واحد فقط خسر سيناريو التثبيت قرابة سبع نقاط مئوية لصالح الرفع. بمعنى آخر، السوق ما يزال يعتقد أن الفيدرالي لن يتحرك، لكنه بدأ يخاف أكثر من أن يفعل.
وهذا الخوف ليس بلا سبب. محضر اجتماع يوليو كشف أن داخل الفيدرالي نفسه كتلة متشددة لم تعد هامشية؛ ثلاثة أعضاء صوتوا فعليًا لصالح رفع الفائدة 25 نقطة أساس، بينما رأى عدد أكبر من الأعضاء أن رفعًا إضافيًا قد يصبح ضروريًا إذا بقي التضخم بعيدًا عن هدف 2%. أي إن فكرة الرفع ليست اختراعًا من المضاربين على العقود الآجلة، بل خيار موجود فعلًا على طاولة اللجنة.
لكن إذا كان الفيدرالي قلقًا إلى هذه الدرجة، فلماذا لا أعطي الرفع الاحتمال الأكبر؟
لأن البيانات التي صدرت مؤخرًا ترسل رسالة مختلفة قليلًا: الاقتصاد يبرد، لكن لا ينهار؛ التضخم يتراجع، لكن لم يُهزم؛ وسوق العمل ضعيف في التوظيف، لكنه ليس ضعيفًا في التسريح. وهذه ربما أسوأ بيئة لمن يريد قرارًا واضحًا من البنك المركزي، لأنها لا تعطيه سببًا قويًا للخفض، ولا تمنحه راحة كافية لرفع الفائدة بلا تكلفة.
لنبدأ بالتضخم. مؤشر أسعار المستهلك الأميركي ارتفع في يوليو 0.1% فقط على أساس شهري، وتراجع التضخم السنوي من 3.5% إلى 3.4%. والأهم أن التضخم الأساسي، باستثناء الغذاء والطاقة، تباطأ إلى 2.5% سنويًا، مع ارتفاع شهري 0.2%. هذه أرقام أفضل من الأشهر السابقة، وهي تقول إن جزءًا من موجة الأسعار بدأ يبرد فعلًا. لكنها لا تقول إن المهمة انتهت؛ فالتضخم العام ما يزال بعيدًا عن هدف الفيدرالي البالغ 2%، كما أن الطاقة ارتفعت 14.7% عن العام السابق رغم انخفاضها خلال يوليو.
ومن ناحية أسعار المنتجين، الصورة مشابهة. مؤشر PPI لم يرتفع إطلاقًا خلال يوليو على أساس شهري، وهو أفضل من توقعات السوق التي كانت تنتظر زيادة 0.2%. كما انخفضت أسعار السلع 0.7%. لكن عند النظر سنويًا نجد أن أسعار المنتجين ما تزال أعلى 4.7% من العام السابق. أي إن الضغط يبرد من ناحية السرعة، لكنه لم يختفِ من ناحية المستوى. وهذا تحديدًا النوع من الأرقام الذي يجعل الفيدرالي يقول: لن أرفع بسرعة… لكنني أيضًا لن أعلن الانتصار.
وهنا تأتي البطالة لتزيد الموقف تعقيدًا. تقرير يوليو أظهر فقدان الاقتصاد الأميركي 23 ألف وظيفة، بينما بقي معدل البطالة عند 4.1%. هذه نتيجة ضعيفة نسبيًا، وتقول إن شهية الشركات للتوظيف لم تعد كما كانت. لكن بيانات طلبات إعانة البطالة التي صدرت هذا الأسبوع جاءت عند 206 آلاف طلب فقط، أقل من المتوقع، وما تزال ضمن الجزء المنخفض من نطاق هذا العام. بمعنى آخر، الشركات لا توظف بقوة، لكنها أيضًا لا تطرد الموظفين بقوة. الاقتصاد الأميركي أصبح أقرب إلى سوق عمل «قليل التوظيف وقليل التسريح» بدل سوق عمل منهار.
وهذه نقطة مهمة جدًا للفيدرالي. لو كانت البطالة ترتفع بسرعة وطلبات الإعانة تتفجر، لكان الرفع شبه مستبعد. ولو كانت الوظائف قوية جدًا والأجور تشتعل، لكان الرفع أكثر سهولة. لكن الوضع الحالي يقع في المنطقة الرمادية: سوق العمل فقد بعض الحرارة، لكنه لم ينكسر. وبالتالي، لا يملك الفيدرالي سببًا اقتصاديًا قويًا لإنقاذ الوظائف بخفض الفائدة، ولا يملك رفاهية تجاهل التضخم تمامًا.
أما النمو، فهو يدعم الفكرة نفسها. الناتج المحلي الحقيقي نما في الربع الثاني بمعدل سنوي قدره 1.5% فقط، بعد 2.1% في الربع الأول. أي إن الاقتصاد ما يزال ينمو، لكن بسرعة أبطأ. كما انخفضت مبيعات التجزئة في يوليو 0.6%، وهو أول تراجع خلال تسعة أشهر وأكبر انخفاض خلال أكثر من عام، بينما تراجعت المبيعات الأساسية المرتبطة بحسابات الناتج 0.4%. بعض الاقتصاديين خفضوا تقديرات نمو الربع الثالث بعد هذه البيانات.
ومع ذلك، ليس لدينا ركود واضح. مؤشر المؤشرات الاقتصادية القيادية ارتفع 0.2% في يوليو، وتحول معدل تغيره خلال ستة أشهر إلى موجب للمرة الأولى منذ سنوات. لذلك الصورة ليست «اقتصادًا ينهار»، وإنما اقتصاد فقد جزءًا من سرعته وما يزال واقفًا. وهذا برأيي عامل مهم جدًا لصالح التثبيت؛ لأن البنك المركزي عندما يجد التضخم يتباطأ والنمو يبرد في الوقت نفسه، تصبح تكلفة الرفع أكبر من فائدته ما لم يعاود التضخم التسارع بوضوح.
ثم جاء خبر السندات الأميركية ليضيف عنصرًا لا يقل أهمية.
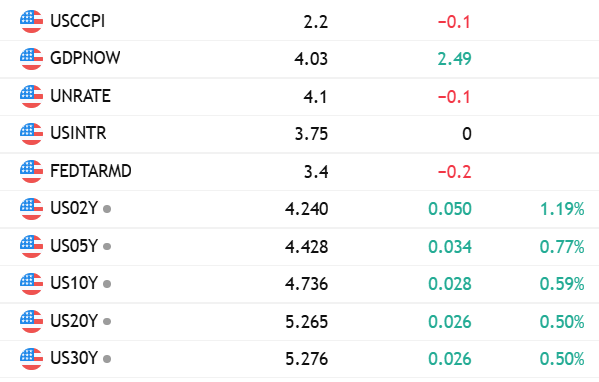
وزارة الخزانة قررت مضاعفة حجم عمليات إعادة شراء السندات طويلة الأجل من ملياري دولار إلى أربعة مليارات دولار على الأقل لكل عملية في قطاعات 10 إلى 30 عامًا، ابتداءً من سبتمبر. الإعلان جاء بعدما وصل عائد السندات الأميركية لأجل 30 عامًا إلى 5.34%، وهو أعلى مستوى منذ 2007، قبل أن يتراجع بعد تدخل الخزانة.
لكن هنا يجب أن نزيل سوء فهم محتمل: الخزانة الأميركية لا تقوم بتيسير كمي جديد بالمعنى الذي يقوم به الاحتياطي الفيدرالي. هذه عمليات إعادة شراء لتحسين سيولة سوق الدين وتخفيف الضغط عن السندات طويلة الأجل، وقد تحتاج الخزانة مقابلها إلى إصدار دين أقصر أجلًا. أي إن الدين لم يختفِ، ولم يتم طباعة أربعة مليارات مجانية لإسقاط العوائد. الموضوع أقرب إلى إعادة ترتيب الضغط داخل منحنى العائد، لا إلغائه.
لكن سياسيًا واقتصاديًا، الرسالة ثقيلة. عندما تصل العوائد الطويلة إلى مستويات تجبر الخزانة على التدخل لتهدئة السوق، سيصبح من الصعب على الفيدرالي تجاهل تكلفة رفع الفائدة مرة أخرى. فرفع الفائدة القصيرة في الوقت الذي تعاني فيه السندات الطويلة من ضغط شديد قد يزيد تكاليف التمويل على الحكومة والشركات والعقارات. وفي المقابل، إذا نجحت عمليات إعادة الشراء في خفض العوائد وتيسير الظروف المالية بقوة، قد يرى المتشددون داخل الفيدرالي أن الاقتصاد يستطيع تحمّل رفع إضافي. أي إن خبر السندات لا يحسم الاجتماع، لكنه يجعل العلاقة بين السياسة النقدية وإدارة الدين أكثر حساسية من المعتاد.
وهنا نفهم لماذا أرى أن السوق محق تقريبًا عندما يضع الاحتمالات عند 60 مقابل 40.
في كفة الرفع لدينا تضخم عند 3.4%، تضخم منتجين سنوي ما يزال مرتفعًا، أزمة طاقة لم تنتهِ، وثلاثة أعضاء في اللجنة صوتوا فعليًا للرفع في الاجتماع السابق، مع «عديد» من المسؤولين الذين يرون أن الرفع قد يصبح ضروريًا إذا بقي التضخم مرتفعًا.
وفي كفة التثبيت لدينا تضخم شهري ضعيف، تضخم أساسي يتراجع، فقدان وظائف في يوليو، تراجع مبيعات التجزئة، تباطؤ نمو الناتج، وعوائد طويلة مرتفعة بما يكفي لكي تتدخل الخزانة نفسها في سوق السندات.
لذلك، لو اضطررت اليوم، بتاريخ 23 أغسطس، إلى وضع تقديري قبل صدور البيانات القادمة، فسأضع احتمال التثبيت في نطاق 60%–65%، واحتمال رفع 25 نقطة أساس في نطاق 35%–40%. أي إن توقعي الأساسي لاجتماع 16 سبتمبر هو بقاء الفائدة عند:
3.50%–3.75%.
لكنني لن أعتبر هذا التوقع مريحًا أو محسومًا.
والسبب أن السوق ما يزال أمام ثلاث قنابل بيانات ستصدر قبل الاجتماع نفسه. تقرير الوظائف لشهر أغسطس سيصدر في 4 سبتمبر، ثم مؤشر أسعار المنتجين في 10 سبتمبر، ثم مؤشر أسعار المستهلك في 11 سبتمبر، أي قبل قرار الفيدرالي بخمسة أيام فقط. وهذا يعني أن الـ61% الموجودة في الصورة اليوم قد تصبح 80% أو 40% خلال جلسة واحدة.
إذا جاء تقرير الوظائف ضعيفًا مرة ثانية، وبقيت البطالة عند 4.1% أو ارتفعت، ثم جاء التضخم الأساسي هادئًا، أرى أن التثبيت سيصبح شبه محسوم. عندها لن يملك الفيدرالي مبررًا كافيًا لإضافة ضغط نقدي جديد على اقتصاد يفقد الزخم.
أما إذا عاد نمو الوظائف بقوة، وظلت البطالة منخفضة، ثم فاجأ CPI أو PPI بالارتفاع، فحينها أرى أن السوق يستطيع الانتقال بسرعة من 39% للرفع إلى أكثر من 60%، خصوصًا أن الأرضية السياسية داخل اللجنة موجودة أصلًا لهذا القرار.
وهنا الخلاصة التي قد تبدو غريبة: قرار سبتمبر لن يكون معركة بين التضخم والبطالة فقط، بل بين تضخم لم يمت واقتصاد بدأ يتعب.
الفيدرالي يريد خفض التضخم إلى 2%، لكنه لا يريد أن يكتشف بعد شهرين أنه شد السياسة النقدية خطوة أكثر مما يحتمل الاقتصاد. والخزانة من جهتها بدأت بالفعل تخفف الضغط في سوق السندات طويلة الأجل، بينما المستهلك أصبح أضعف قليلًا، والتوظيف فقد الزخم، والتضخم بدأ يبرد لكنه ما يزال مرتفعًا.
لهذا، لو صدر القرار اليوم، أقول تثبيت.
ولو طلبت مني توقع قرار 16 سبتمبر بناءً على المعلومات الموجودة حتى الآن، أقول أيضًا تثبيت.
لكن الفرق أنني لن أراهن على التثبيت بثقة 90%.
ترجيحي اليوم: 3.50%–3.75%، مع بقاء الرفع إلى 3.75%–4.00% سيناريو حقيقيًا، لا احتمالًا هامشيًا.
والأهم يا صديقي، لا تنظر خلال الأسابيع الثلاثة القادمة إلى سؤال «هل سيرفع الفيدرالي؟» فقط. راقب ما إذا كانت البيانات ستجعل الاقتصاد أقرب إلى مشكلة التضخم أم أقرب إلى مشكلة النمو؛ لأن القرار الحقيقي لن يُصنع في قاعة اجتماع سبتمبر، بل ستكتبه أرقام الوظائف والتضخم قبل أن يدخل أعضاء الفيدرالي القاعة أصلًا.
#الذهب #الفائدة #الدولار #الفيدرالي
 AI