
متى يجب أن تتخلى عن الذهب؟
«الهدف الصحيح ليس تحقيق أعلى عائد… بل تحقيق أفضل علاقة بين العائد والمخاطرة.»
— هوارد ماركس.
من السهل جدًا أن تجد من يخبرك متى تشتري الذهب، لكن من النادر أن تجد من يشرح لك متى يصبح الاحتفاظ به غير منطقي. وربما السبب بسيط: الحديث عن شراء الذهب جذاب، خصوصًا عندما تكون الديون مرتفعة والدولار موضع نقاش والعالم مليئًا بالحروب، أما الحديث عن بيعه فيجبرنا على الاعتراف بأن الذهب، مهما أحببناه، ليس عقيدة استثمارية. هو أصل له وظيفة، وطالما بقيت أسباب هذه الوظيفة موجودة يبقى الاحتفاظ به قابلًا للدفاع، وإذا اختفت الأسباب فعلينا أن نكون قادرين على تغيير موقفنا.
لهذا، بالنسبة لي، لا يبدأ قرار التخلي عن الذهب من سعر الذهب نفسه، وإنما من السؤال الذي سبق شراءه: لماذا امتلكته أساسًا؟ إذا كان السبب هو الخوف من تآكل العملة، وتراكم الديون، وانخفاض العوائد الحقيقية مستقبلًا، وعدم اليقين السياسي والنقدي، فلا يمكن أن تشتري لهذه الأسباب ثم تبيع لأن السعر هبط 5% أو 10%. أنت هنا تكون قد بنيت القرار على قصة تمتد لسنوات، ثم حكمت عليها بحركة استمرت عدة جلسات. وهذا تحديدًا أحد أكثر الأخطاء انتشارًا في الاستثمار.
التخلي الحقيقي عن الذهب يصبح قابلًا للنقاش عندما تتغير البيئة التي صنعت قصته. مثلًا، إذا دخل الدولار في دورة قوة هيكلية طويلة، وارتفعت العوائد الحقيقية بصورة مستدامة، وعاد التضخم إلى مستويات منخفضة ومستقرة، وتراجعت المخاوف من الدين والعجز، واستقرت السياسة النقدية، وبدأت البنوك المركزية بتقليل احتياطياتها الذهبية بدل زيادتها؛ عندها يصبح السؤال مشروعًا: لماذا أحتفظ بأصل لا يدفع لي عائدًا بينما البدائل أصبحت أكثر جاذبية والثقة بالنظام النقدي تحسنت؟
خصوصًا أن السندات هي المنافس الذي يجب أن نراقبه هنا. إذا استطعت الحصول على عائد حقيقي مرتفع من سند حكومي، فإن تكلفة الاحتفاظ بالذهب تصبح أعلى، لأنه لا يدفع فائدة. ولذلك فإن دورة طويلة من ارتفاع العوائد الحقيقية مع قوة الدولار واستقرار التضخم يمكن أن تجعل تخفيض وزن الذهب منطقيًا. لكن يجب الانتباه إلى كلمة طويلة؛ ارتفاع العوائد عدة أسابيع نتيجة خوف من التضخم ليس بالضرورة البيئة نفسها التي تجعل الذهب غير جذاب على مدى سنوات، بل قد يكون أحيانًا جزءًا من المشكلة التي تعيد المستثمر إليه لاحقًا.
هناك سبب آخر للتخفيف من الذهب لا علاقة له بتوقع انهياره، وهو أن يصبح وزنه داخل محفظتك أكبر من الوظيفة التي خصصتها له. شخص بدأ بمحفظة فيها 15% ذهب ثم ارتفع المعدن حتى أصبح يمثل 35% من أصوله قد يبيع جزءًا منه حتى لو بقي مقتنعًا بمستقبله. هو هنا لا يقول إن الذهب انتهى؛ هو فقط يعيد موازنة المخاطر. وهذه نقطة يغفل عنها كثيرون، لأنهم يظنون أن البيع يعني دائمًا أن النظرة أصبحت سلبية، بينما المستثمر أحيانًا يبيع أصلًا ممتازًا فقط لأن نجاحه جعله أكبر مما ينبغي داخل المحفظة.
والسبب الثالث أنت، لا الذهب. إذا تغيرت احتياجاتك وأصبحت تحتاج السيولة لشراء منزل، تمويل مشروع، تغطية التزام، أو الانتقال إلى مرحلة مختلفة من حياتك المالية، فقد يصبح تخفيض الذهب منطقيًا مهما كانت توقعات السعر. تحدثنا سابقًا عن أن التوصية لا تصلح للجميع للسبب نفسه؛ الاستثمار ليس مجرد اختيار الأصل الصحيح، وإنما مطابقة الأصل مع الشخص والمدة والسيولة والمخاطرة.
لكن هناك حالة أخرى أراها أكثر خطورة من كل ما سبق: أن تتحول علاقتك بالذهب من تحليل إلى إيمان. إذا أصبحت مقتنعًا أن الذهب لا يمكن أن يهبط، وأن كل هبوط مؤامرة، وكل خبر يؤكد فكرتك، وكل شخص يخالفك لا يفهم الاقتصاد، فقد توقفت عن الاستثمار وبدأت بالدفاع عن موقف نفسي. ولا يوجد أصل في العالم يستحق هذا النوع من الولاء، لا الذهب ولا الدولار ولا البيتكوين ولا الأسهم. الأصل أداة، وإذا تغيرت الظروف التي جعلته مناسبًا يجب أن تتغير معه.
وهنا ربما يكون أفضل سؤال تستطيع أن تطرحه على نفسك هو: لو لم أكن أملك الذهب اليوم، هل كنت سأشتريه بالنسب نفسها وفق الظروف الحالية؟ إذا كانت الإجابة لا، فهناك شيء يستحق المراجعة. لا يعني ذلك البيع فورًا، لكن يعني أن عليك إعادة تقييم السبب والحجم والهدف. المستثمر الجيد لا ينتظر حتى يتحول اقتناعه إلى خسارة كبيرة كي يعيد التفكير، لكنه في الوقت نفسه لا يغير خطته كلما تحرك السعر ضده.
لكن بعد كل هذا، دعونا نصل إلى الجزء المزعج قليلًا في المقال: هل الظروف التي ذكرتها للتخلي عن الذهب موجودة اليوم أصلًا؟
وهنا برأيي تصبح الإجابة أكثر جدلًا.
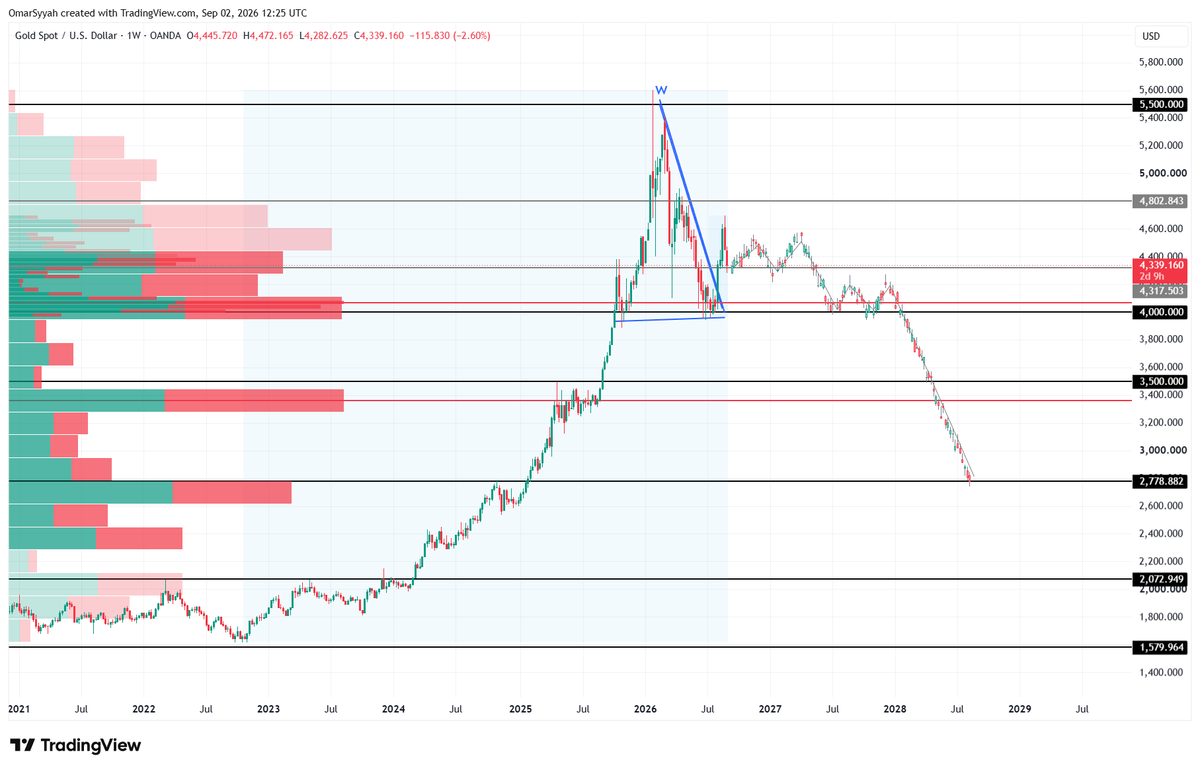
نعم، هناك ضغط حقيقي قصير الأجل. الذهب تراجع في الأيام الأخيرة إلى أدنى مستوياته في أكثر من ثلاثة أسابيع، والعائد الأميركي لعشر سنوات اقترب من 4.8%، والدولار تحسن، كما ارتفعت رهانات رفع الفائدة الأميركية بعد خطاب كيفن وورش وتجدد مخاوف التضخم المرتبطة بارتفاع أسعار الطاقة والحرب الأميركية الإيرانية. وهذه كلها عوامل سلبية للذهب على المدى القصير، ولا يجوز تجاهلها فقط لأننا نحب المعدن.
لكن الغريب أن الأسباب التي يفترض أن تجعلني أتخلى عن الذهب لم تجتمع هيكليًا حتى الآن. الدين الأميركي لم ينخفض، بل تجاوز 40 تريليون دولار. الضغوط على أسواق السندات لم تختفِ، بل نشهد موجة بيع عالمية رفعت تكاليف اقتراض حكومات من الولايات المتحدة إلى اليابان وأوروبا إلى مستويات تاريخية مرتفعة. التضخم لم يُعلن موته، بل إن ارتفاع الطاقة أعاد المخاوف منه إلى الواجهة. والبنوك المركزية لم تبدأ بالتخلي عن الذهب؛ بالعكس، أظهر مسح مجلس الذهب العالمي أن 89% من مديري الاحتياطيات يتوقعون زيادة حيازات البنوك المركزية العالمية من الذهب خلال الاثني عشر شهرًا المقبلة، و45% يتوقعون أن تزيد مؤسساتهم نفسها احتياطياتها.
وهنا تكمن المفارقة: العوائد المرتفعة التي تضغط على الذهب اليوم هي نفسها، إذا استمرت بالصعود، قد تتحول غدًا إلى مشكلة مالية أكبر. عائد العشر سنوات الأميركي أصبح قريبًا من 5%، وسوق السندات العالمي يعيش ضغوطًا بسبب التضخم والديون واحتمالات بقاء الفائدة مرتفعة. هذه ليست الصورة التي أبحث عنها إذا أردت أن أقول إن النظام المالي أصبح أكثر استقرارًا وإن الحاجة إلى الذهب بدأت تختفي. هي أقرب إلى الصورة المعاكسة.
ولهذا أرى شخصيًا أن التراجع الأخير في الذهب أقرب إلى مرحلة إعادة تسعير مع تغير توقعات الفائدة والعوائد، وليس دليلًا كافيًا حتى الآن على انتهاء قصته الأساسية. السوق كان يسعّر مسارًا أكثر مرونة للفيدرالي، ثم جاء خطاب وورش وارتفاع النفط ليعيد احتمال رفع الفائدة بقوة، فارتفع الدولار والعوائد واضطر الذهب إلى إعادة تسعير نفسه. هذه الحركة مؤلمة لمن اشترى القمة، لكنها مختلفة تمامًا عن أن تقول إن الأسباب الهيكلية التي دفعت الذهب خلال السنوات الأخيرة اختفت.
بل ربما السؤال الذي يجب أن نسأله اليوم ليس: هل حان وقت التخلي عن الذهب؟ وإنما: ما الذي حدث فعليًا حتى يجعلنا نتخلى عنه؟ هل اختفى الدين؟ لا. هل انتهت مشكلة العجز؟ لا. هل أصبح التضخم مضمونًا عند 2%؟ لا. هل هبطت المخاطر الجيوسياسية؟ الواقع يقول العكس. هل بدأت البنوك المركزية ببيع احتياطيات الذهب جماعيًا؟ لا. وهل أصبحت العوائد المرتفعة دليلًا على نظام مالي أكثر راحة؟ أيضًا ليس بالضرورة؛ جزء من ارتفاعها يعكس تحديدًا المخاوف من التضخم والدين وحجم الإصدارات.
لهذا قد يكون الحديث اليوم عن «التخلي عن الذهب» سابقًا لأوانه. وهذا لا يعني أن الذهب لن يهبط أكثر، ولا أن كل سعر هو فرصة شراء، ولا أن المعدن محصن من تصحيح عنيف. تحدثنا في مقالات سابقة أصلًا عن أن الذهب قادر على تنفيذ تصحيحات كبيرة داخل الاتجاه نفسه، وأن الحركة السعرية وحدها لا تكفي للحكم على تغير الهيكل.
أنا سأتخلى عن الذهب عندما تتغير الأسباب التي جعلتني أحتاج إليه، لا عندما يعاقبني السعر عدة أسابيع. وإذا جاء يوم أصبحت فيه الديون أكثر انضباطًا، والعوائد الحقيقية جذابة ومستقرة، والتضخم تحت السيطرة، والدولار أقوى هيكليًا، والمخاطر أقل، وبدأت البنوك المركزية نفسها ترى أن الذهب لم يعد يستحق الوزن الذي أعطته له، سأكون أول من يعيد النظر.
لكن المفارقة اليوم أن معظم الشروط التي تجعلني أتخلى عن الذهب ليست أمامي بعد.
لهذا ربما لا يكون السؤال الآن: متى أتخلى عن الذهب؟
ربما ما نراه مجرد إعادة تسعير عنيفة داخل سوق لم تنتهِ أسبابه الأساسية أصلًا.
وعندما تكون المشكلة التي دفعتك نحو الذهب ما زالت موجودة، بل وبعض أجزائها أصبحت أكبر، فإن التخلي عنه فقط لأن سعره تراجع يشبه أن تبيع المظلة مع بداية الشتاء لأن اول اسبوع لم يكن ممطراً
المستشار عمر جاسم الصياح
#الذهب #الفضة #الدولار #الفيدرالي #الفائدة #السندات #Gold #Silver #XAUUSD #USD #Fed #InterestRates #TreasuryYields #Investing #NFP
 AI